
POINTS × INVESTMENT
Point Investment
StockPoint for CONNECT|ポイント運用から株式交換までの条件
StockPoint for CONNECTの銘柄ポイントと実際の株式を区別。Ponta等の入口、CONNECTへの株式交換、引出し、3倍型の日次費用を解説します。
本文更新:2026年10月8日。条件の根拠は各項目の公式情報をご確認ください。
StockPointシリーズを比較|CONNECT・CHEER・MUFG・ポータル・Wallet
先に確認したい3点
- 銘柄ポイントを持つ段階は株主ではない
- 対象株式への交換にはCONNECTの口座と所定の株数が必要
- 通常銘柄と、日次費用のあるトリプルエッジを区別
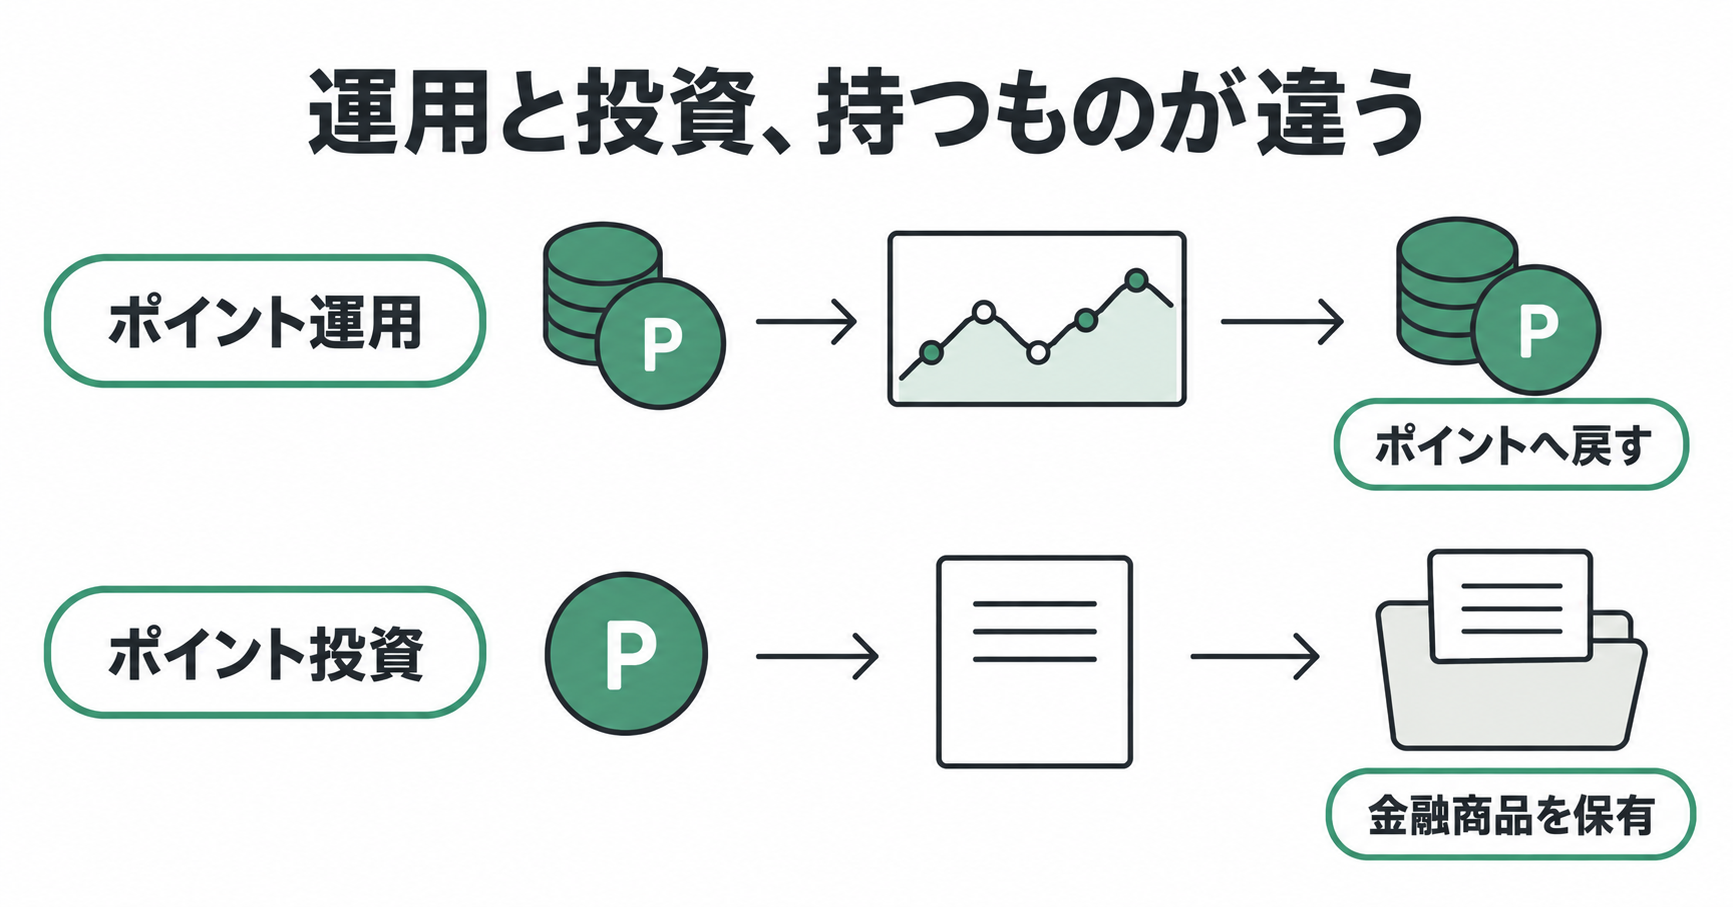
ポイント運用と株式保有の境界は交換手続き
銘柄ポイントは株価等に連動しますが、その時点で証券口座に株式が入るわけではありません。対象銘柄で所定の1株分以上を用意し、CONNECTの口座へ交換して初めて実際の株式を受け取る仕組みです。運用できる銘柄すべてが交換対象ではないため、銘柄の価格だけでなく交換先の対応を先に確認します。
入口の交換条件と出口の費用は対称ではない
Ponta、ドットマネー、Wallet Pointなどの交換経路には、それぞれ数量・レート・手続き条件があります。銘柄の売買手数料が無料でも、入れるときの交換差やPontaへ戻す際の費用まで無料とは限りません。ポイントを短期間で往復させる場合は、運用損益より先に入口と出口の控除を確認します。
トリプルエッジは保有日数でも費用が増える
トリプルエッジのブル・ベア型には1日0.1%の費用があります。仮に価格変動がなく毎日残高の0.1%だけが控除される計算なら、1,000Pは30日で約970Pです。実際には値動きも重なるため、この数字が将来残高の予測ではありません。日々の3倍・逆連動の性質と日次費用を、通常銘柄と分けて判断します。
StockPoint for CONNECT
提供者と役割
- 運用・購入するもの
- 通常は株式・ETF等100銘柄超の価格連動ポイント。トリプルエッジは別条件・費用の対象。 公式
- 取り出し・売却後の受取先
- 通常銘柄は1株以上で株式に交換可能。対象銘柄や証券口座の条件に従う。キャッシュからPontaへ戻す経路は別。 公式
| ポイント区分 | 利用 | 充当・交換表示 | 条件 | 出典 |
|---|---|---|---|---|
| StockPoint for CONNECTキャッシュポイント / CONNECTキャッシュポイント | 対象 | 取得したキャッシュポイントを銘柄ポイントに交換する機能を規約で確認。期限は発行由来ごと。 | 公式 | |
| ドットマネー / ドットマネー(通常の交換・広告獲得分) | 対象 | 交換手数料・丸めを要照合。 | 公式 | |
| Pontaポイント / Pontaポイント通常 | 対象 | キャッシュポイントへの交換経由。 | 公式 | |
| Wallet Point / Wallet Point通常分 | 対象 | 公式 |
| コース・商品 | 対象・参照先 | 条件 | 出典 |
|---|---|---|---|
| 通常の銘柄ポイント | 株式・ETF等100銘柄超の価格連動 | 公式 | |
| トリプルエッジ ベア3倍 | 対象銘柄の日々の騰落率の逆方向3倍 | 株式等に交換不可。長期で単純な累積騰落率の-3倍とはならない。 | 公式 |
| トリプルエッジ ブル3倍 | 対象銘柄の日々の騰落率の3倍 | 株式等に交換不可。長期で単純な累積騰落率の3倍とはならない。 | 公式 |
費用・コスト
始める前と申込の手順
- StockPoint for CONNECTで利用するIDと交換元ポイントを確認する。
- 入口のレート・必要数を確認してキャッシュポイント等へ交換する。
- 通常銘柄かトリプルエッジかを確認し、銘柄ポイントへ移す。
- 株式交換を目指す場合はCONNECT口座、対象銘柄、必要株数を先に確認する。
取り出し・売却の手順
- Ponta等へ戻す場合は必要な売却・キャッシュ化の操作を行う。
- 交換先のレート・費用・反映日を確認して申請する。
- 実株へ交換する場合は、ポイント引出しではなくCONNECT側の入庫を確認する。
よくある質問
株価に連動していれば株主優待をもらえますか?
銘柄ポイントを持つだけでは株主ではありません。実株へ交換した後も、優待の必要株数や基準日等の条件は銘柄ごとに異なります。
トリプルエッジも保有費用は無料ですか?
いいえ。日次費用のあるコースです。通常のポイント売買手数料とは別に確認する必要があります。
税務の説明は各サービスの公式案内を基にしています。所得区分・課税時期・申告の要否は一律に判断せず、税理士等の専門家、または所管の税務署にお尋ねください。